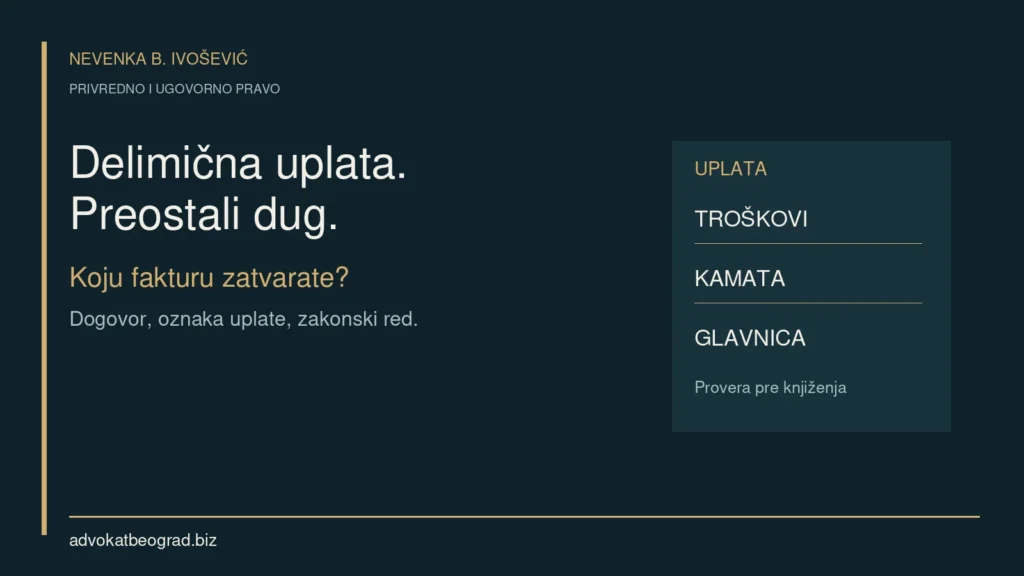
Kupac duguje po tri fakture i uplati iznos koji nije dovoljan za sve. Računovodstvo automatski zatvori najstariju, iako je kupac u nalogu naveo drugu fakturu. Delimična uplata duga tada otvara pravno pitanje pre nego što postane pitanje stanja na kartici: koju obavezu je uplata namirila i šta zaista ostaje za naplatu?
Za odnos na koji se primenjuje pravo Srbije, polazna pravila nalaze se u članovima 312. i 313. Zakona o obligacionim odnosima. Treba razdvojiti izbor između više dugovanja od redosleda namirenja troškova, kamate i glavnice. Ovaj tekst ne obrađuje stečajnu deobu niti poseban režim prinudne naplate.
Prvo proverite sporazum, pa oznaku uplate
Član 312. ZOO uređuje slučaj kada između istih lica postoji više istorodnih obaveza, a uplata nije dovoljna da namiri sve. Prednost ima sporazum poverioca i dužnika. Kada takvog sporazuma nema, redosled određuje dužnik najkasnije prilikom ispunjenja. Ako nema ni njegove izjave, primenjuje se redosled dospelosti.
Zato najstarija faktura nije uvek prva za zatvaranje. Najpre pročitajte odredbu ugovora o raspoređivanju uplata, proverite eventualni poseban dogovor i pogledajte podatke sa naloga. Oznaka računa, poziv na broj i poruka poslata uz uplatu mogu biti važni za utvrđivanje šta je dužnik odredio.
Ako više obaveza dospeva istovremeno, prvo se namiruju najmanje obezbeđene, a ako su jednako obezbeđene, one koje su dužniku na najvećem teretu. Kada su i po tome jednake, prednost imaju ranije nastale obaveze. Ako su i nastale istovremeno, uplata se raspoređuje srazmerno njihovim iznosima. To nisu razlozi za slobodan izbor poverioca prema tome šta mu trenutno najviše odgovara.
Praktično: ne menjajte knjiženje zato što kupac naknadno želi povoljniji raspored, bez provere prvobitnog naloga i eventualnog sporazuma. Kasnija želja i blagovremena izjava pri plaćanju nisu ista stvar.
Odvojite izbor fakture od kamate i troškova
Član 313. ZOO propisuje da se, kada dužnik uz glavnicu duguje kamate i troškove, prvo otplaćuju troškovi, zatim kamate i tek onda glavnica. Upis broja fakture zato ne treba automatski čitati kao potvrdu da je celokupan iznos umanjio samo njenu glavnicu.
Pre obračuna proverite da li troškovi zaista imaju osnov, koja kamata se duguje i kako je obračunata. Računovodstvena stavka koju je poverilac sam nazvao „trošak naplate" nije dovoljna da se bez pravne provere uključi u raspodelu.
Ilustrativan obračun: za izabranu obavezu postoje glavnica od 100.000 dinara, dospeli osnovani troškovi od 3.000 i obračunata dospela kamata od 7.000 dinara. Ako se uplata od 30.000 raspoređuje po članu 313, najpre se namiruje 3.000 troškova i 7.000 kamate, a glavnica se smanjuje za 20.000. Ostaje 80.000 glavnice, ne 70.000.
Primer koristi pretpostavljene iznose radi objašnjenja. Nije obračun konkretne zatezne kamate niti potvrda da firma u svakom odnosu duguje baš takve troškove. Za stvarni predmet potreban je obračun prema merodavnim datumima, ugovoru i dokumentaciji.
Šta pokazuje odluka Vrhovnog suda
U predmetu Prev 762/2025 sud je razmatrao plaćanje uz označavanje konkretnih računa i njihovu kasniju ponovnu naplatu u izvršenju. U obrazloženju primene člana 312. ukazao je na prednost sporazuma, zatim dužnikove blagovremene oznake. Poverilac nije mogao da raspoređuje uplatu po sopstvenom izboru mimo utvrđene oznake dužnika.
Za svakodnevni rad firme pouka je da pre opomene ili predloga za naplatu treba povezati izvod, nalog, karticu kupca i spisak faktura. Objavljena odluka ne znači da svaki sličan spor ima isti ishod. Posebno proverite šta je u konkretnom odnosu dogovoreno i šta se može dokazati.
Napravite proverljiv trag pre nove opomene
Za svaku spornu delimičnu uplatu pripremite jedan kratak pregled koji sadrži:
- Uplatioca, datum, primljeni iznos i podatke iz naloga.
- Obaveze prema istom poveriocu, sa dospećem i eventualnim obezbeđenjem.
- Ugovoreno pravilo i dužnikovu izjavu, ako postoje.
- Raspodelu na pojedine obaveze, a zatim troškove, kamatu i glavnicu.
- Preostalo stanje sa datumom obračuna i osobom koja ga je proverila.
Kada izjava nije jasna, zatražite pisano razjašnjenje i pravno proverite njegov značaj. Nemojte proizvesti privid saglasnosti tako što ćete u mejlu samo objaviti svoje knjiženje. Odvojeno vodite ono što je nesporno od onoga oko čega se strane još razilaze.
Ako zatim šaljete izvod otvorenih stavki, pogledajte i kada potpisan IOS može značiti priznanje duga. Potvrda salda zahteva pažnju naročito kada sadrži stavke koje kupac osporava.
Raspodela uplate nije kompenzacija ni odluka o prekidu isporuke
Delimična uplata i prebijanje međusobnih potraživanja firmi predstavljaju različita pitanja. Ako kupac uz uplatu navodi sopstveno potraživanje, nemojte ga bez provere jednostavno odbiti od salda kao običnu uplatu.
Ni preostali dug ne znači automatski da treba zaustaviti narednu isporuku. Pre takve odluke proverite ugovor i uslove za obustavu isporuke zbog neplaćanja. Poslovnu odluku treba zasnovati na stvarnom, pravno proverenom ostatku duga.
Za pravnu proveru pripremite ugovor, fakture, izvode, naloge, obračun kamate i prepisku sa kupcem. Tako se odmah vidi da li treba ispraviti evidenciju, usaglasiti sporni obračun ili preduzeti korak naplate.
Izvori provereni 4. novembra 2026: Zakon o obligacionim odnosima, čl. 312. i 313, tekst dostupan na sajtu RFZO, i navedena odluka Vrhovnog suda. Za konkretan odnos potrebno je posebno utvrditi merodavno pravo i sadržinu dogovora.